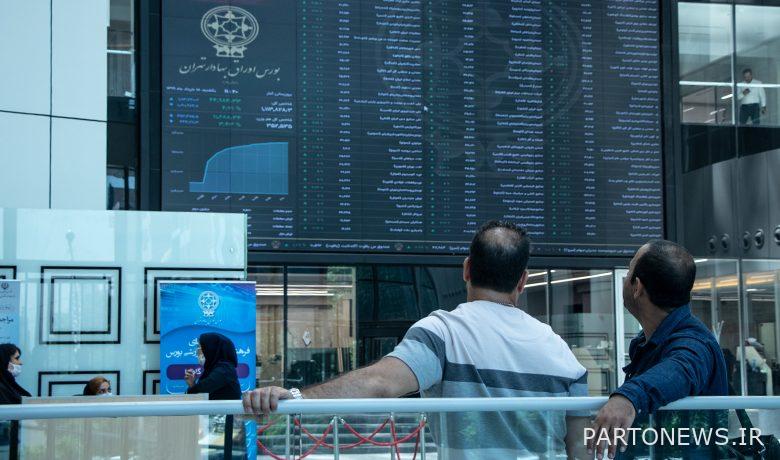
وبحسب موقع تجارت الإخباري ، فقد أعلنت هيئة الشؤون الضريبية أنه من أجل تشجيع الاستثمار وتطوير قطاعات الإنتاج ، تم قبول الشركات التي تم قبولها في بورصة طهران أو بورصة إيران حتى 29 مارس 1400 ، إذا كان من بداية عام 1401 حتى تاريخه. نهاية نفس العام ، إذا تم تحويل الربح غير المجزأ للسنة المالية السابقة إلى حساب رأس المال ، فإن زيادة رأس المال تخضع لمعدل ضرائب صفري.
من الواضح أنه إذا تصرفت هذه الشركات بالترتيب أعلاه ولديها الشروط اللازمة لتكون مؤهلة للقسم و ، الملاحظة 2 من قانون الموازنة 1401 للبلد بأكمله ، فيمكن استرداد ضريبة الأرباح غير المقسمة المقابلة إذا تم دفعها وفقًا لـ اللوائح ذات الصلة ، بما في ذلك الامتثال لأحكام التعاميم السابقة ، أو سيتم احتسابها من التزاماتها الضريبية.
وفقًا لهذا التعميم ، تلك الشركات المدرجة في بورصة طهران أو OTC الإيرانية حتى 29 مارس 1400 ؛ إذا تم تحويل الربح غير المجزأ للسنة المالية السابقة ، من بداية عام 1401 إلى نهاية العام نفسه ، إلى حساب رأس المال بناءً على قرار الجمعية العامة غير العادية للمساهمين ، وفقًا للترتيبات القانونية المقررة ، بما في ذلك تسجيل زيادة رأس المال في مكاتب تسجيل الشركات.
زيادة رؤوس أموال الشركات المدرجة
قال حميد عسعدي الخبير القانوني بسوق المال في حديث لـ تجارت نيوز: بحسب التعميم الجديد لمؤسسة الشؤون الضريبية ، فإن أرباح الشركات لا تخضع للضريبة إذا كانت خاضعة لزيادة رأس المال من مكان المطالبات ، أحدها أرباح غير مدفوعة.
وأوضح: أي أن الشركة توزع الأرباح بعقد الجمعية ، وهذا التوزيع للأرباح لا ينتقل للمساهمين ويستخدم لزيادة رأس المال من المطالبات إلى الإنفاق والمساهمات النقدية وما في حكمها. في هذه الحالة تكون الشركة معفاة من دفع الضرائب.
وأوضح العيسى: هذه العملية للشركات الجيدة التي لديها العديد من المساهمين الرئيسيين ، أي أن غالبية الأسهم في أيدي كبار المساهمين. على سبيل المثال ، 70٪ من الشركة مملوكة لشركاتها الخاصة ، على سبيل المثال Shasta ، في هذه الحالة ، نرحب بالمساهمين القانونيين. كما يرحب مساهمو التجزئة بهذه القضية بسبب الإستراتيجية ورؤية السهم.
اقرأ آخر الأخبار وتقارير السوق المالية على صفحة بورصة أخبار تجار.