مجموع تلفات عرضه برای BTC، ETH، SOL اغراق شده است: داده ها
دادههای اخیر Glassnode نشان میدهد که بیتکوین (BTC)، اتر (ETH) و Solana (SOL) منعکسکننده سطوح بالای عرضهشان با ضرر هستند.
با این حال، بررسی دقیقتر عرضه قفل شده، ذخایر نهادی، و ساختارهای سهام نشان داد که عرضه موثر مایع تحت فشار به طور قابلتوجهی پایینتر از درصدهای ضمنی است، به ویژه برای اتر و سولانا.
خوراکی های کلیدی:
بخش قابل توجهی از اتر و SOL که با از دست دادن نگهداری می شوند مایع نیستند، بیش از 40 درصد از ETH و بیش از 75 درصد از SOL در سهام، ETF ها یا ذخایر استراتژیک قفل شده است.
عرضه با ضرر بیت کوین بالا به نظر می رسید، اما ذخایر نهادی و عرضه از دست رفته بیت کوین به طور قابل توجهی شناور مایع واقعی آن را کاهش می دهد.
موقعیت های زیان ده منعکس کننده عرضه واقعی مایع نیست
بیت کوین در حال حاضر 35 درصد از عرضه خود را با ضرر نگهداری می کند، سطحی که آخرین بار زمانی که بیت کوین نزدیک به 27000 دلار معامله شد مشاهده شد. با این حال، حتی بدون مکانیسم سهامداری، عرضه مایع بیت کوین بسیار کمتر از اعداد است. آمارهای کلیدی به شرح زیر است:
عرضه بیت کوین در گردش: 19,953,406
BTC برگزار شد توسط شرکت های دولتی/خصوصی، ETF ها و کشورها: 3,725,013 BTC
بیت کوین از دست داد برای همیشه (برآورد): 3,000,000–3,800,000 BTC. این نشان دهنده 15.0٪ تا 19.0٪ از کل عرضه در گردش است.
در مجموع، این عوامل تقریباً 33 درصد از کل بیت کوین را از گردش مایع خارج می کنند. داراییهای نهادی، بهویژه خزانههای ETF و خزانههای شرکتها، به نوسانات کوتاهمدت حساس نیستند، زیرا تحت تعهدات مرتبط با ذخایر، انباشت افق بلندمدت یا ردیابی شاخص عمل میکنند. بیت کوین از دست رفته بیشتر عرضه را کاهش داد که می تواند به فشار ناشی از ضرر واکنش نشان دهد.
ارقام اتر نیاز به تفسیر دقیق تری داشتند. در حالی که در حال حاضر 37٪ از ETH با ضرر نگهداری می شود، بخش قابل توجهی از عرضه شبکه قفل شده یا به صورت سازمانی نگهداری می شود:
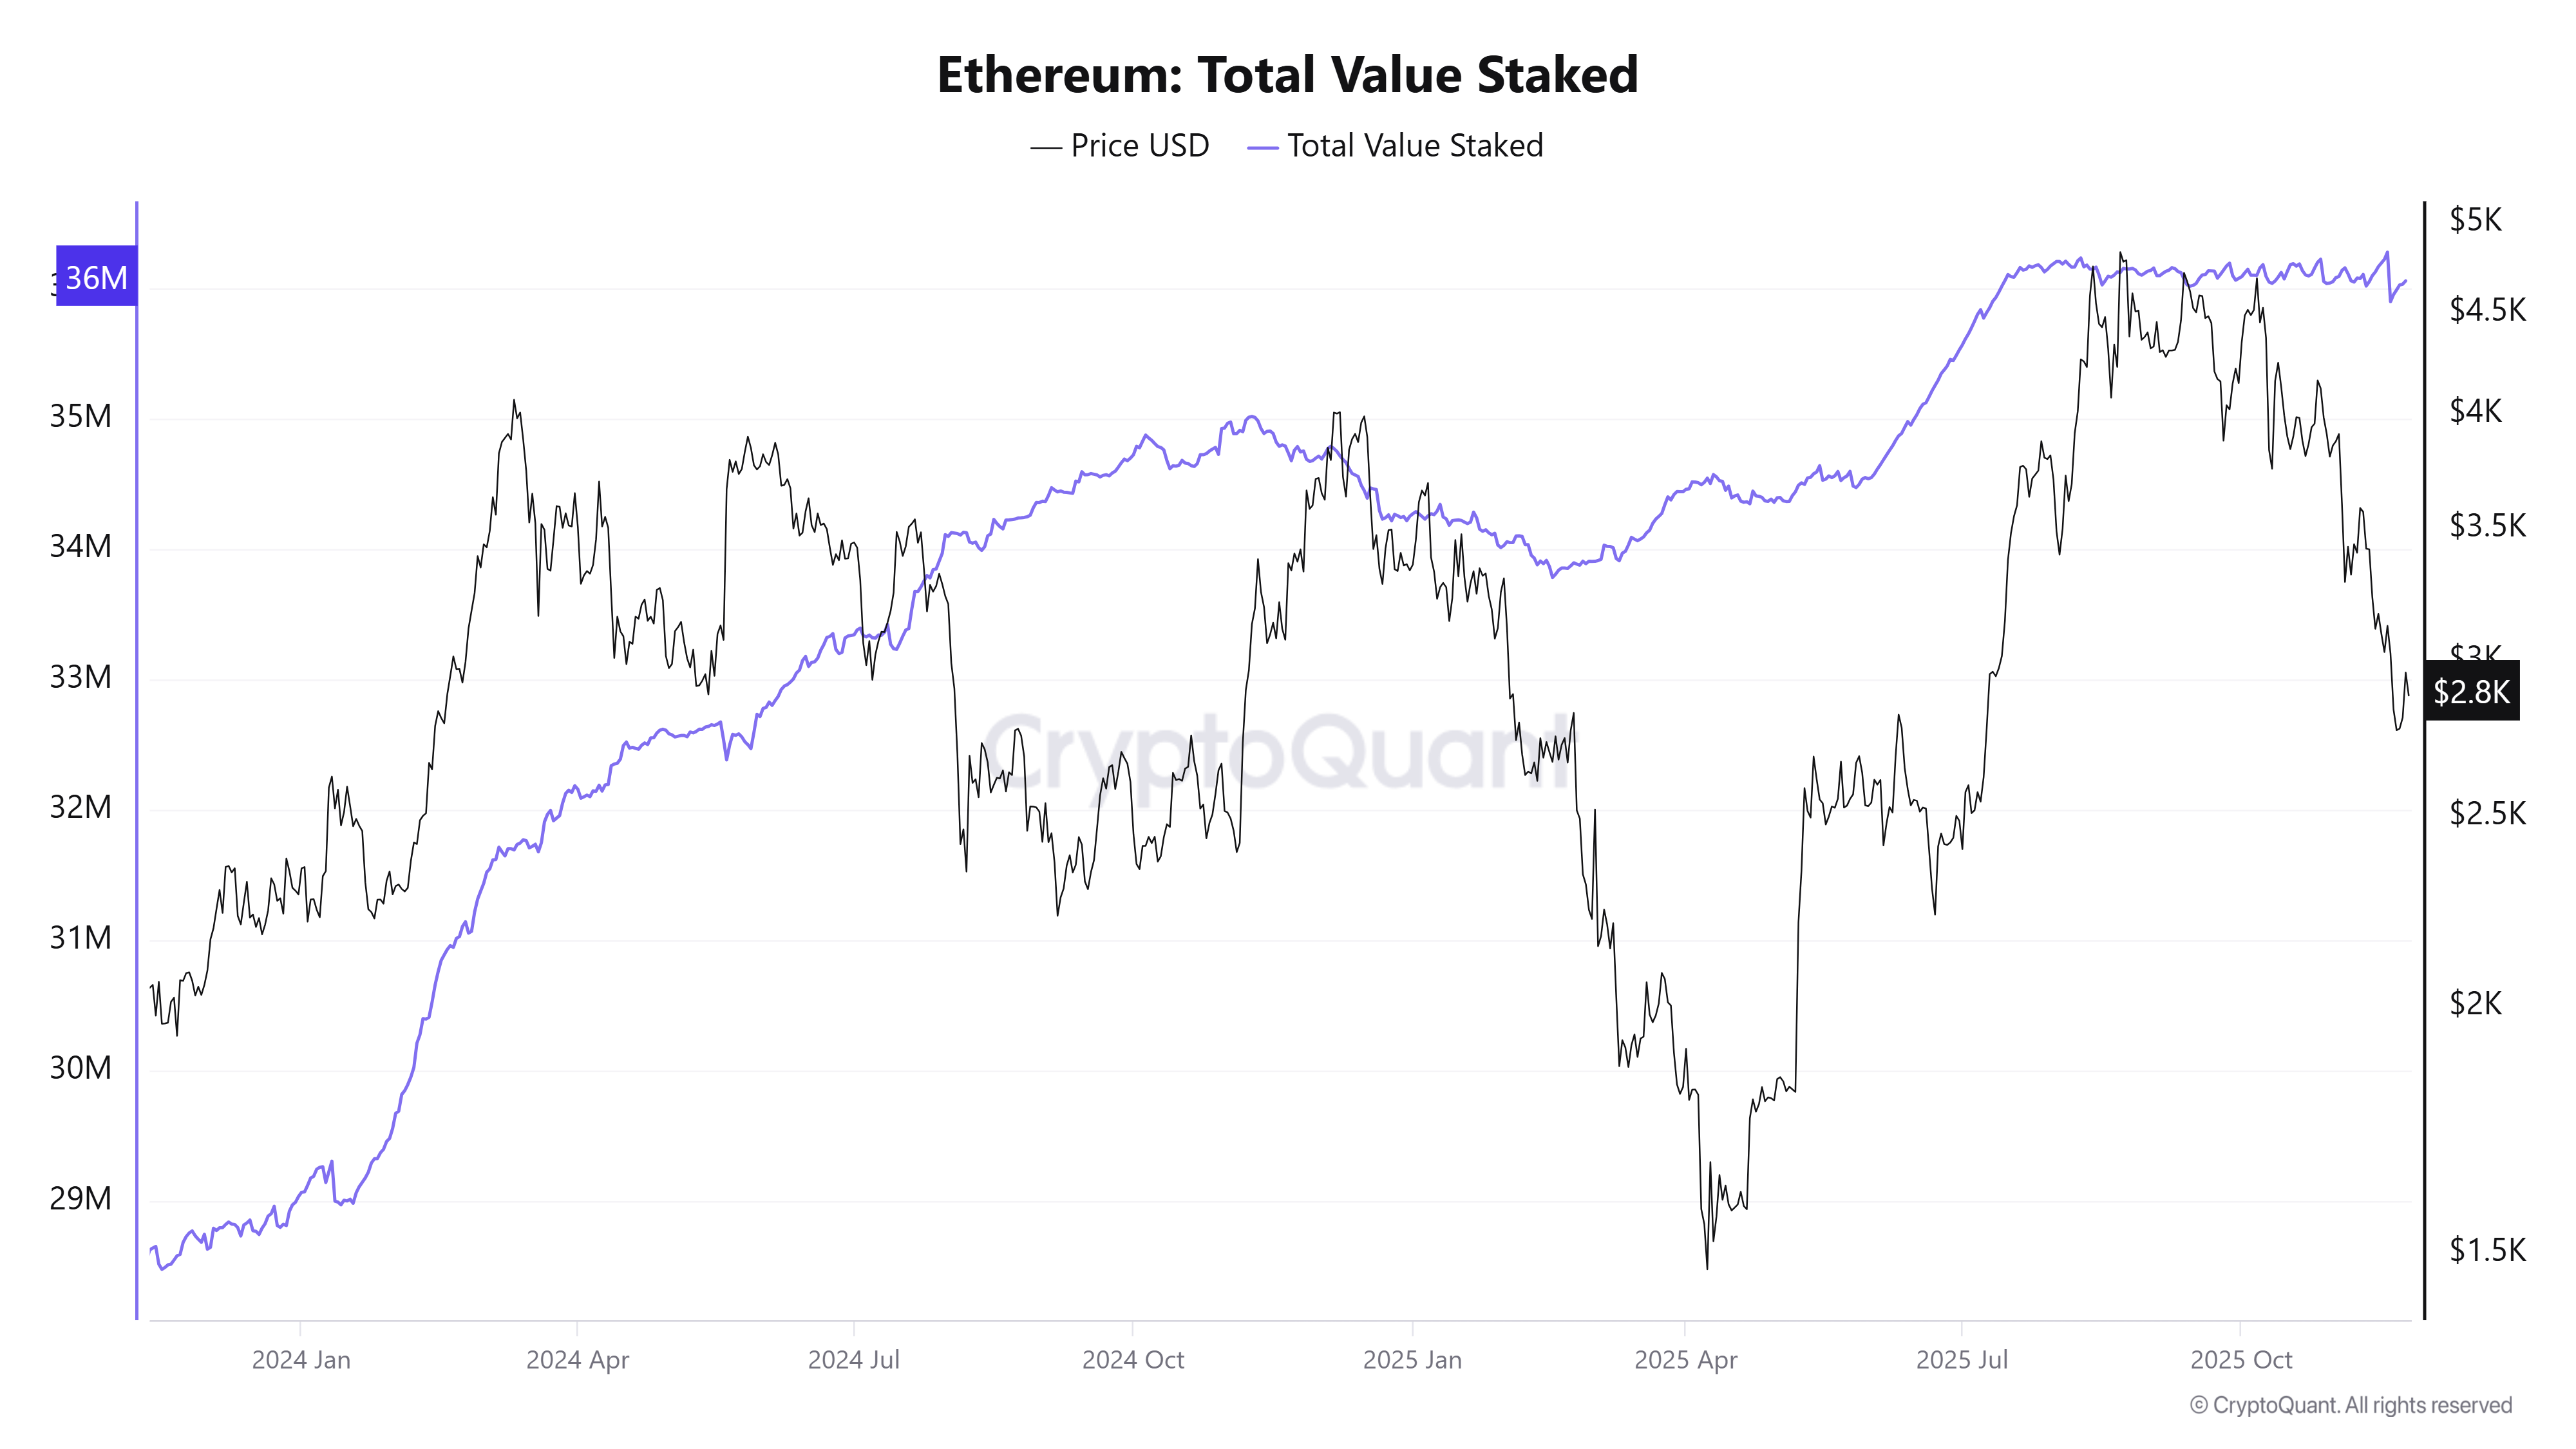
در مجموع، بیش از 40 درصد از کل اتریوم به طور موثر در سهام، ETFها یا ذخایر بلندمدت سازمانی قفل شده است. این دستهها از نظر تاریخی به نوسانات کوتاهمدت واکنش نشان نمیدهند، زیرا محصولات سازمانی (ETFs، ذخایر نگهبانی) تحت سیاستهایی عمل میکنند که به جای فروش اختیاری، انباشت بلندمدت را اولویت میدهند. در نتیجه، عرضه واقعی اتریوم مایع با فشار ناشی از اتلاف از 37 درصد فوقالذکر کوچکتر است.
سولانا حتی واگرایی شدیدتری نشان داد. اگرچه 70 درصد از SOL در گردش با ضرر نگهداری می شود، شبکه یکی از بالاترین نسبت های سهام را در میان زنجیره های اصلی دارد:
عرضه شیر برقی در گردش: 559,262,268
SOL شرط بندی شده است: 411,395,790.5 SOL (73.6%)
SOL در ETF: تقریباً 1٪ از عرضه در گردش
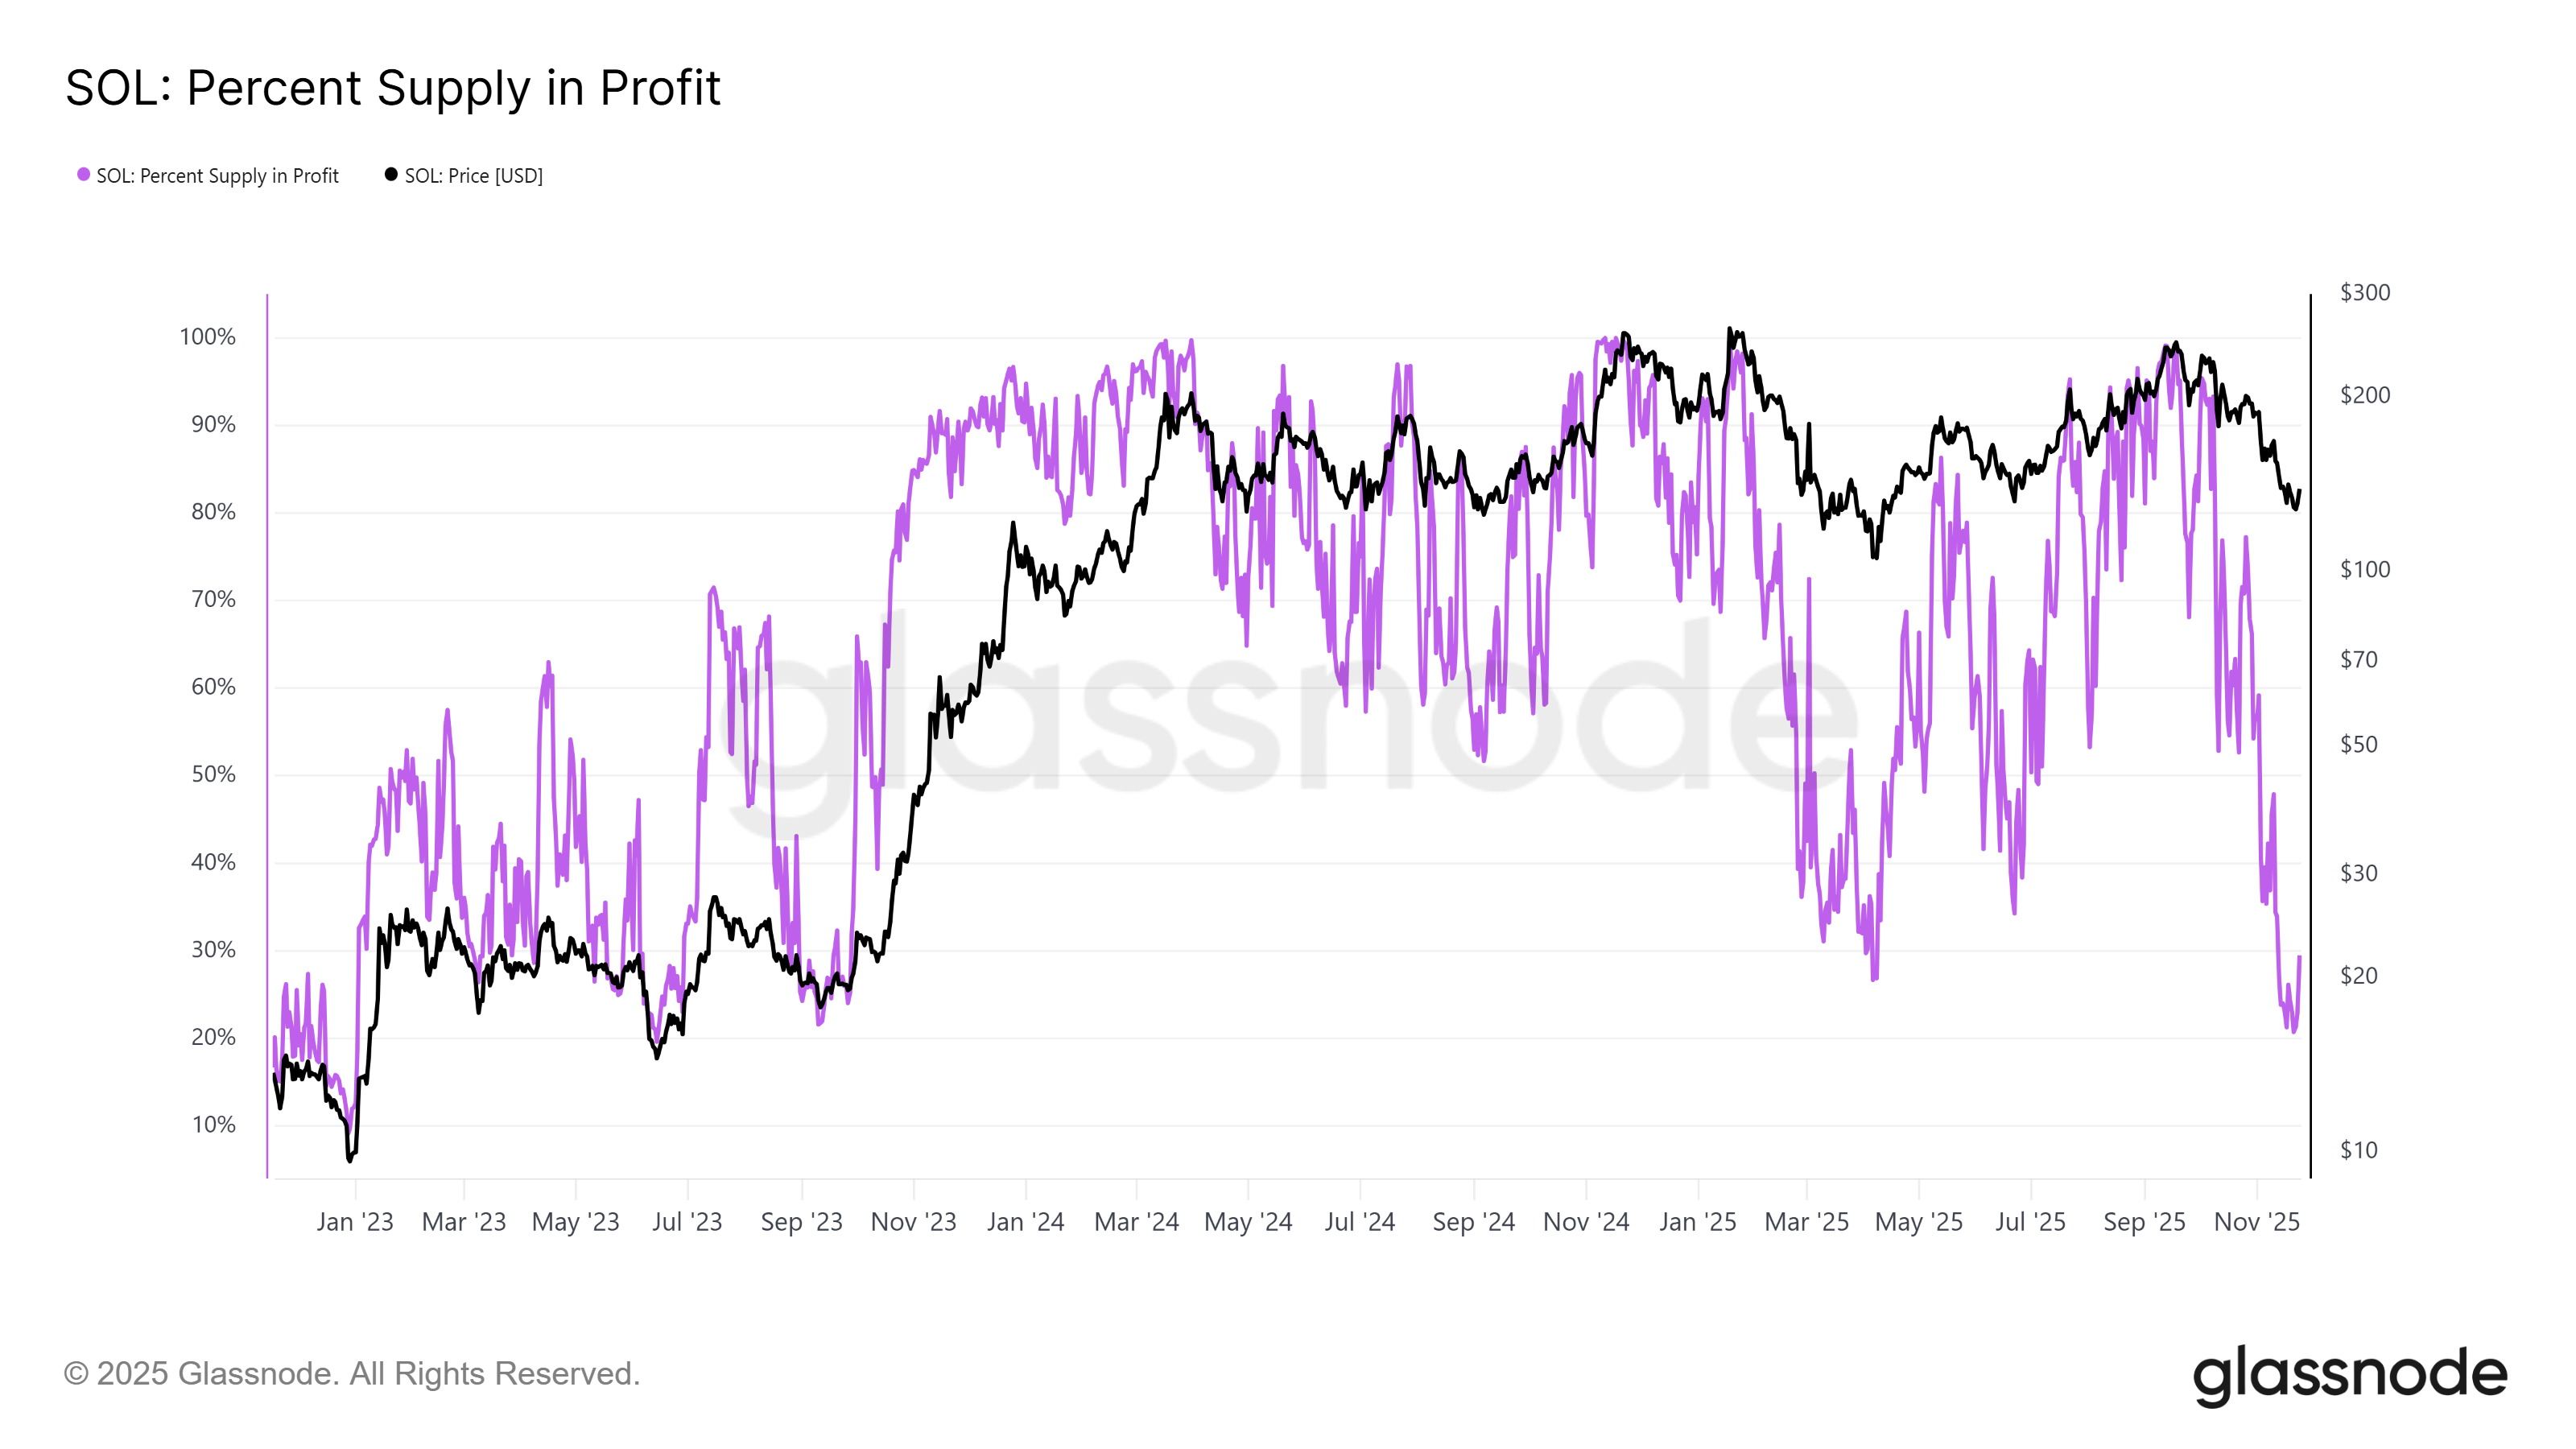
این به این معنی است که بیش از سه چهارم کل SOL در محصولات اعتبار سنجی یا محصولات سازمانی قفل شده است، که هیچ یک از آنها رفتارهای فروش سریع را نشان نمی دهند. قابل توجه است، زمانی که SOL به 121 دلار کاهش یافت، عرضه با ضرر به 80 درصد کاهش یافت، سطحی که قبلاً زمانی که قیمت نزدیک به 20 دلار بود به آن رسیده بود، که نشاندهنده حساسیت معیار نسبت به قیمتگذاری مجدد سریع قیمت به جای تسلیم ساختاری است.
جالب اینجاست که معیارهای عرضه در ازای ضرر هر دو ETH و SOL در طول روندهای صعودی به دلیل قفل های سنگین خود به شدت کاهش می یابند، و این افزایش سرعت قیمت را بیشتر منعکس می کند تا موقعیت وحشت.
به طور کلی، در هر سه دارایی، درصد زیان خام فشار فروش بالقوه را بیش از حد نشان می دهد. هنگامی که عرضه قفل شده، داراییهای سازمانی و سکههای از دست رفته دائمی به حساب میآیند، عرضه واقعی مایع در معرض خطر به میزان قابل توجهی محدودتر میشود.
مطالب مرتبط: دادههای بیت کوین ۸۰ هزار دلار را به پایین میآورد زیرا تحلیلگران میگویند که گاوهای بیت کوین بازگشتهاند
این مقاله حاوی توصیه یا توصیه های سرمایه گذاری نیست. هر حرکت سرمایه گذاری و معاملاتی مستلزم ریسک است و خوانندگان باید هنگام تصمیم گیری تحقیقات خود را انجام دهند.